

服务热线
新闻资讯
新闻资讯
NPO火了!光模块正在搬到芯片身边:一文看懂技术革命、产业链重构与投资机会
2026-11-07
8
关键词:NPO、CPO、硅光、光引擎、先进封装、AI算力、光互连
过去两年,AI算力产业的关注焦点,正在发生一个重要变化。
如果说此前大家关注的是GPU、HBM和先进制程,那么今天,越来越多的目光开始转向一个问题:
当数万张乃至数十万张AI加速卡连接在一起时,数据究竟应该怎样传输?
这个问题看似简单,实际上正在影响下一代AI计算系统的架构设计。
过去,光模块通常插在交换机的前面板上。数据从交换芯片出来,先经过一段高速铜走线,再进入光模块完成电光转换。
但随着800G、1.6T乃至更高速率光互连的发展,铜走线不再是一个可以忽略的环节。
电信号传得越快,损耗、串扰和功耗问题就越突出。
于是,一个新的工程思路受到越来越多的关注:
既然高速电信号很难传得又远又省电,为什么不把光电转换的位置直接搬到芯片旁边?
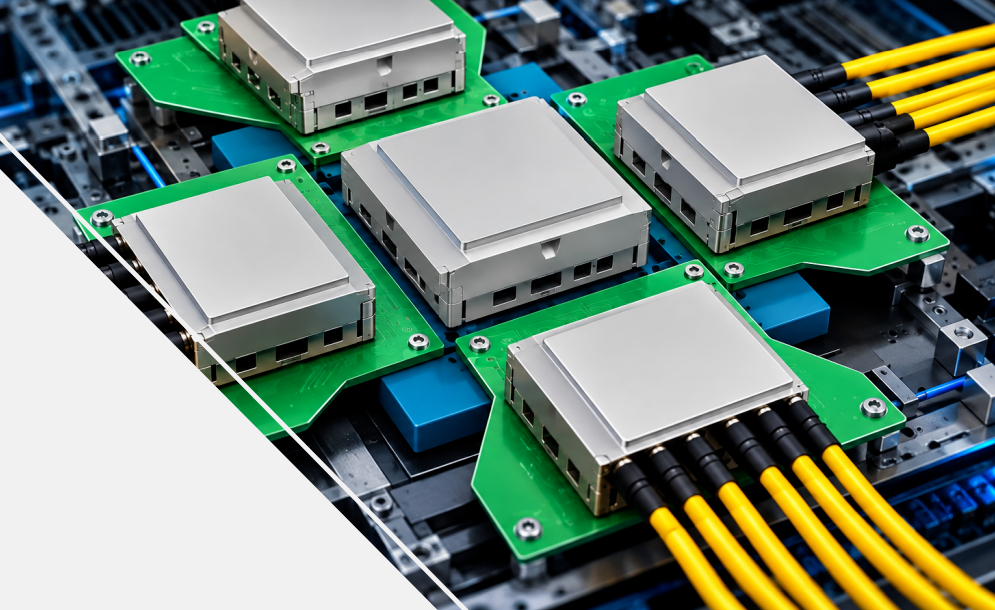
这就是NPO——Near-Packaged Optics,近封装光学。
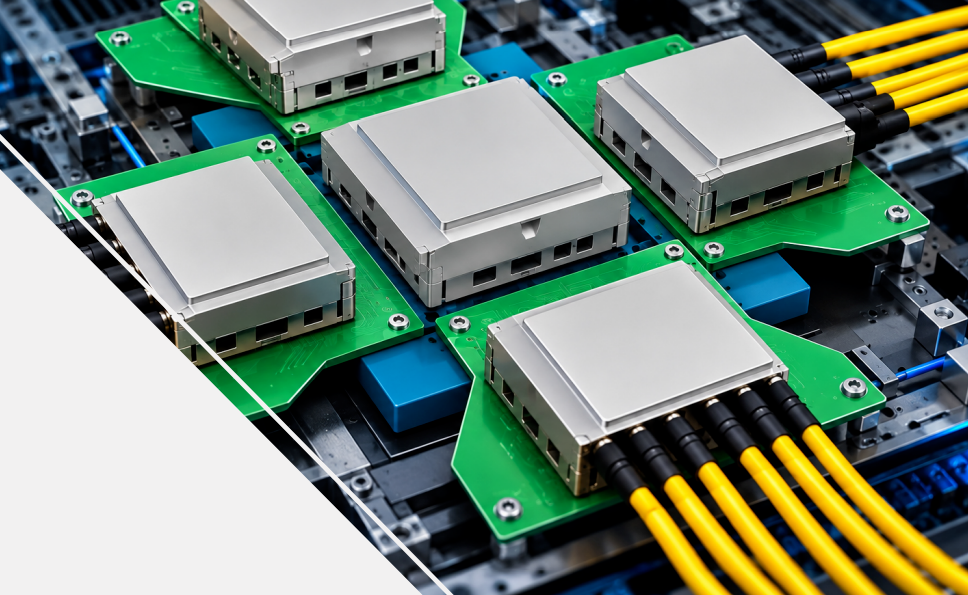
2026年,NPO已经出现多个值得关注的产业信号。
3月,博通在OFC 2026展示了基于VCSEL的3.2T NPO技术方案;Lightmatter发布面向NPO与板载光学应用的6.4T Passage L20光引擎。
9月,Open CPX MSA正式发布面向NPO/CPO的可插拔光引擎规范,华为则发布采用7.2T Hi-ONE NPO光引擎的昇腾960超节点。
与此同时,中国光模块企业以及全球光子芯片、连接器、半导体制造厂商,正在加快相关技术布局。
这些事件释放了一个信号:
光互连产业的竞争,正在从光模块速率之争,进入光电系统架构之争。
不过,NPO究竟是革命性技术,还是CPO量产前的过渡方案?哪些企业可能受益?它又会怎样改变现有光模块产业?
一、NPO究竟是什么?先搞懂一个核心概念
很多人第一次听到NPO,会把它理解为一种新的光模块。
这个理解并不完全准确。
NPO首先是一种光电互连的系统架构,其核心变化是光电转换的位置。
传统可插拔光模块的典型信号链路是:
交换ASIC → PCB高速铜走线 → 前面板光模块 → 光纤
NPO则变成:
交换ASIC → 短距离高速电连接 → 近封装光引擎 → 光纤
两者看起来只是光引擎的位置不同,但对高速系统的影响非常明显。
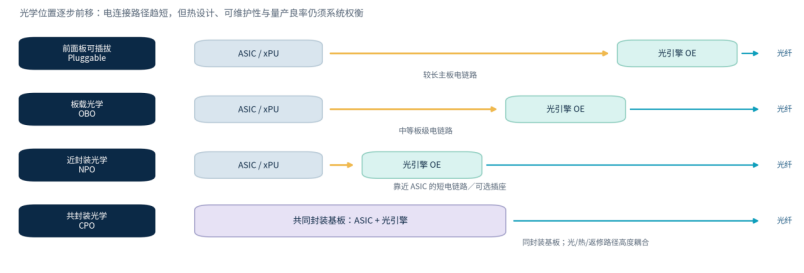
在传统交换机中,光模块位于设备前面板。ASIC到模块之间需要经过封装出线、PCB走线、连接器等多个环节。
随着单通道速率向200G级演进,保持电信号质量越来越困难。
NPO把光引擎放到ASIC附近的PCB区域,缩短高速电连接路径,从而降低电气通道损耗,并为降低均衡、重定时及驱动相关功耗创造条件。
但NPO和CPO还有一个关键区别。
NPO通常让光引擎保持独立封装,并可以采用插座或可拆卸连接结构。
CPO则进一步把光引擎集成到与主芯片紧密耦合的封装体系中,典型实现是在同一封装基板上集成交换ASIC和光引擎。
这意味着:
NPO选择了“物理靠近、制造分离”;CPO则追求更高程度的封装集成。
这个差异决定了两条路线在技术难度、成本、供应链、维护方式和商业化节奏上的不同。
二、为什么NPO偏偏在这个时候受到关注?
驱动NPO发展的,并不是某种全新的光学物理原理。
真正的推动力,是高速电互连正在变得越来越昂贵。
1. 高速铜互连正在遭遇损耗与功耗压力
芯片之间传输信息,通常依靠高速SerDes接口。
在较低速率下,电信号穿过一定长度的PCB走线并不特别困难。
但当单通道速率从100G提升到200G甚至更高水平时,情况会明显不同。
以200G级PAM4信号为例,其符号速率已经进入约100GBaud量级。
此时,工程师必须认真处理高频插入损耗、阻抗不连续、反射、串扰以及抖动等问题。
为了让接收端正确恢复数据,系统需要足够的发送端信号质量、接收端均衡能力,有时还需要额外的重定时器或者DSP处理。
问题在于,这些处理并不是免费的。
它们需要芯片面积、功率和散热资源。
随着交换芯片总带宽提升到51.2T、102.4T等量级,大量高速通道产生的功耗和布线压力会进一步累积。
NPO的直接价值,就是缩短最难处理的高速电信号传输路径。
路径缩短后,部分系统有机会减少中间重定时环节,采用线性光学架构,将更多均衡能力保留在主芯片侧。
这里需要强调:
NPO不等于必然取消所有DSP,也不等于系统不再需要信号处理。
是否可以采用去DSP架构,取决于ASIC SerDes能力、电气通道损耗、光链路质量以及误码率要求。
2. AI集群开始突破传统机箱边界
传统服务器可以理解为一台相对独立的计算设备。
但在AI训练和大型推理系统中,越来越多加速器需要被组织成一个更大的计算域。
行业通常把这种高带宽、低时延的紧耦合互连称为Scale-up;而通过网络扩大计算节点规模的方式通常称为Scale-out。
NPO特别值得关注的应用之一,就是跨板、跨机箱甚至跨机柜的高密度Scale-up互连。
对于非常短的距离,铜仍然可能具有成本和功耗优势。
但当连接数量增加、距离延伸、带宽密度提高时,继续使用铜互连可能带来更复杂的布线、更大的线缆体积,以及额外的信号补偿需求。
光纤具有低损耗、重量轻、适合长距离高速传输等优势,因此开始进入过去主要使用铜连接的场景。
这意味着,未来光互连不只是连接交换机,还可能更深入地参与AI计算系统内部的数据交换。
3. 传统可插拔方案开始受到面板密度约束
还有一个容易被忽略的问题:空间。
传统光模块需要安装在交换机面板上。
当速率和端口数量不断提高时,面板空间、光模块散热和光纤管理都会形成约束。
NPO把光引擎迁移到芯片附近,不再完全依赖传统前面板端口密度。
系统设计人员因此获得了新的空间组织方式。
所以,NPO的价值实际上来自三个方向:
更短的高速电路径、更高的光互连密度,以及更灵活的系统架构。
三、NPO、LPO、CPO、OIO,到底是什么关系?
理解这一产业,最重要的是不要把不同技术概念混在一起。
传统可插拔光模块
光电转换位于设备前面板,供应链成熟,标准化程度高,支持方便的热插拔维护。但从ASIC到光模块的高速电通道较长。
LPO:Linear Pluggable Optics,线性可插拔光学
它的重点是简化光模块内部的DSP和重定时功能,让主芯片承担更多信号补偿工作。
LPO主要改变信号处理架构,并不要求移动光模块的位置。
NPO:Near-Packaged Optics,近封装光学
它的重点是缩短ASIC与光引擎之间的高速电连接,同时保留光引擎与主芯片封装相分离的特点。
如果采用可拆卸设计,还能改善生产测试和维护方式。
CPO:Co-Packaged Optics,光电共封装
它把光引擎进一步集成到主芯片封装附近,典型方案使用共同封装基板。
CPO通常具有进一步优化电互连功耗和带宽密度的潜力,但制造、热管理和维修难度也可能更高。
OIO:Optical I/O,光输入输出
OIO更强调芯片或系统采用光学方式实现数据输入输出的功能目标,并不严格等同于某一种封装位置。
NPO和CPO都可能实现光I/O。
这里还需要提到OBO(On-Board Optics,板载光学)。它同样把光器件放在PCB上,与NPO存在技术交集,但NPO通常更强调光引擎与主ASIC之间的近距离高速电互连。
因此,我们不能简单把这些技术排成一条必然的替代路线。
LPO关注信号处理,NPO和CPO关注集成位置,OIO关注输入输出的实现方式。
不同技术可以组合,也可以长期共存。
四、打开NPO光引擎:里面究竟有哪些核心器件?
很多人认为NPO就是硅光技术。
实际上,NPO不必然等于硅光。
硅光是一种重要的实现路线,但行业也在探索VCSEL、EML以及其他光电集成方案。
一个典型NPO光引擎,可以从五个部分理解。
第一部分:高速电芯片EIC
EIC负责高速信号的电学接口及驱动、放大等功能。
发射侧可能包括驱动器,接收侧通常需要跨阻放大器TIA等电路。
由于NPO强调低功耗,EIC设计必须尽量降低不必要的电路开销。
第二部分:光子集成芯片PIC
在硅光方案中,PIC可能集成光波导、调制器、分光/合光结构以及探测器等功能。
它负责处理光的传输、调制与接收。
PIC采用什么材料体系、实现多高的集成度,将直接影响功耗、成本和制造良率。
第三部分:激光光源
光源是高速光互连系统的重要组成部分。
NPO既可以使用集成光源,也可以采用外置光源ELS。
外置方案通过光纤把连续波激光送到光引擎,再由调制器加载高速数据信号。
外置光源能够降低部分热管理和维护难度,但也会增加供光链路、连接器及光功率预算的设计复杂性。
集成光源则有机会提高系统集成度,但要求解决激光器温度、寿命和封装可靠性问题。
2026年华为发布的Hi-ONE就采用内置光源路线;另一些NPO方案则选择光源外置。
这说明光源架构尚不存在适用于所有场景的唯一最优解。
第四部分:光纤耦合与连接器
高速电信号被转换为光信号之后,还需要高效进入光纤。
这涉及FAU光纤阵列、光耦合结构、连接器以及高密度光纤布线等环节。
对普通投资人来说,这些元器件可能不够显眼。
但从量产工程的角度看,它们往往直接影响损耗、制造一致性、自动化程度和成本。
第五部分:封装、散热与管理系统
光引擎还需要可靠的机械固定、电源供应、温度监测和通信管理。
当NPO向6.4T、7.2T以及更高带宽发展时,这已经不是简单的光模块缩小问题。
它更接近一个电、光、热、机械协同设计的先进封装系统。
未来NPO厂商的核心竞争力,不只是能否做出光芯片,而是能否把上述器件做成可量产、可测试、可靠运行的产品。
五、真正的技术壁垒在哪里?
如果仅仅是把光引擎搬到ASIC旁边,NPO似乎并没有想象中复杂。
但真正的挑战,是在有限空间内同时解决六类工程问题。
难点一:高速信号完整性
NPO缩短了PCB走线,但并没有让高速电互连问题消失。
信号仍然需要穿过ASIC封装出线、PCB或中介连接结构、连接器以及光引擎电接口。
每个位置都可能带来阻抗不连续、插入损耗和串扰。
尤其在200G/lane及更高速率下,连接器设计、接地方式、差分走线结构和板材选择都会影响误码率。
对工程师而言,需要评估完整通道的S参数、眼图、均衡能力和BER,而不是单纯比较走线长度。
难点二:光耦合与光链路预算
光从芯片进入光纤,并不是没有损耗的过程。
光耦合、连接器、光纤、分光器件及其他光学结构都可能消耗光功率。
如果光源输出能力不足,或者系统损耗太大,接收端就可能无法满足灵敏度和误码要求。
一个完整的光链路必须具有足够的功率裕量,并考虑温度、老化和生产一致性。
对于高通道数NPO,微小的单通道损耗差异也可能变成规模化制造问题。
难点三:热管理
ASIC与光引擎靠得越近,热耦合问题就越难忽略。
高功耗交换ASIC或AI加速器会形成较高的局部热流密度。
而激光器、调制器和某些硅光器件,对温度变化较为敏感。
工程师不仅要把热散出去,还需要控制局部温差、温漂以及机械热应力。
在先进封装中,电气设计最理想的位置,并不一定是热设计最理想的位置。
这也是为什么NPO往往需要液冷、冷板和光引擎结构协同开发。
难点四:可拆卸连接的可靠性
NPO常被认为比CPO更容易维护。
但这有一个前提:系统必须真正采用适合维护的可拆卸结构。
如果光引擎采用永久焊接,维护优势就会明显减弱。
如果采用插座式设计,又必须处理连接接触电阻、插拔寿命、安装压力、板翘曲和机械公差。
更重要的是:
可拆卸不代表一定支持在线热插拔。
很多近封装方案仍可能需要设备断电、打开机箱或者拆除局部散热结构才能维护。
因此,真实维修时间比“支持可拆卸”这个宣传标签更有意义。
难点五:量产良率与测试成本
实验室展示一个3.2T或6.4T光引擎,与每月稳定交付数万套可靠产品,是完全不同的能力。
NPO需要在晶圆、裸片、光引擎和系统等不同阶段完成测试。
包括高速电学测试、光功率测试、温度循环、光纤耦合验证,以及多通道误码测试。
如果某个关键光学缺陷直到最终组装才被发现,前面投入的芯片、材料和封装成本就可能产生损失。
所以,KGD(Known Good Die,已知良品芯片)、自动光耦合和高效率测试,是NPO实现规模化的重要条件。
难点六:多供应商互通
数据中心客户通常不希望关键光互连器件完全依赖一家供应商。
但NPO一旦移入芯片附近,电接口、机械尺寸、功耗、冷却方式和管理协议就可能与平台深度绑定。
因此,产业界正在通过MSA推动接口标准化。
2026年9月发布的Open CPX规范,已经覆盖面向NPO/CPO的可插拔模块与连接器方案,最高定义到每插座7.2T的连接能力。
不过,标准发布并不等于所有厂商的产品已经完成全面互通验证。
真正的多供应商生态,还需要经过测试、认证和实际应用积累。
六、NPO的商业价值:不是省几瓦电那么简单
对一级投资人而言,技术先进不等于商业模式成立。
必须进一步追问:
客户为什么愿意为NPO付费?
首先是功耗经济性。
我们做一个简单的假设算例。
假设一台交换设备具有128个800G等效光互连端口,使用传统方案时,每个端口对应的光学部分功耗为15W。
如果一种NPO实现将其降低到9W,那么:
单端口节省6W。
整机128个端口就可以节省768W。
如果部署1000台同类设备,仅按上述假设,IT设备侧功率差异便达到768kW。
但需要说明:这里的9W并不是所有NPO产品的实际功耗指标,示例也未计入不同方案的主芯片SerDes、光源、电源及散热系统差异。
真正评估时,必须保持功耗边界一致。
其次是系统空间价值。
当AI集群进入超高连接密度阶段,减少连接器数量、光纤占用空间和设备面板限制,可能直接降低部署复杂度。
再次是可维护性价值。
如果一个光引擎发生故障,运营商究竟需要更换光引擎、整块板卡,还是昂贵的主芯片封装?
三种情况下的维护成本和停机影响可能相差很大。
这也是NPO与CPO商业竞争的关键。
NPO追求的不是单项功耗最低,而是在能效、带宽密度、制造成本和维护风险之间取得更好的系统级平衡。
但还要注意一个投资陷阱:
传统光模块中的DSP价值量减少,并不意味着节约下来的成本会全部转化为NPO光引擎厂商的利润。
部分成本可能转移到主ASIC、先进封装、冷却系统、连接器和测试环节。
所以研究NPO,应该看整个系统的BOM与TCO,而不是只看光引擎售价。
七、2026年的竞争格局:谁在占据产业关键位置?
NPO的产业竞争,正在逐渐形成几个不同层级。
第一层:掌握主芯片和系统架构的企业
代表企业包括博通、华为以及其他交换芯片和AI计算平台厂商。
它们拥有一个非常重要的优势:
可以直接决定高速接口的位置、功耗预算、系统拓扑和光引擎采用方式。
博通在2025年发布了102.4T Tomahawk 6 Davisson CPO交换平台,2026年又展示3.2T VCSEL NPO方案。
这表明大型ASIC平台厂商并不一定只选择一种光互连形态。
华为则在2026年9月公布采用Hi-ONE光引擎的昇腾960超节点,并表示其7.2T NPO光引擎具备量产能力。
华为还披露,相关超节点架构中,约5500个Hi-ONE光引擎可以替代传统方案所需的约4.8万个800G光模块,并给出系统功耗节约超过550kW的设计口径。
这组数字具有很强的架构参考意义,但仍需要注意,它属于厂商特定系统设计及公开披露口径,不能简单推广到所有NPO产品。
未来在NPO产业中,掌握ASIC平台定义权的企业,可能拥有较强的规格制定与供应链选择权。
第二层:光引擎和光模块企业
这一层更接近传统光通信产业,但产品形态正在改变。
海外企业中,Lightmatter在2026年推出6.4T Passage L20光引擎,并发布符合Open CPX方向的双向光连接产品。
国内企业中,华工正源在OFC 2026展示3.2T NPO方案,并于9月完成6.4T NPO动态演示。
中际旭创则在2026年公开披露中表示,正在根据客户需求开展NPO定制开发,并预计相关产品有望在2027年开始出货,更多客户可能在2028年采用。
此外,新易盛、光迅科技等厂商也在布局更高带宽的近封装光互连。
但投资分析必须区分四个阶段:
技术展示、客户送样、产品认证、批量交付。
只有走到持续交付和实际收入阶段,技术优势才真正进入商业兑现。
第三层:上游光电芯片与制造平台
NPO光引擎内部可能使用硅光PIC、III-V族光芯片、高速EIC以及其他光电器件。
因此,Coherent、Lumentum等光器件供应商,以及GlobalFoundries等具备硅光和相关制造能力的企业,都值得关注。
2026年,GlobalFoundries与Marvell还扩大了面向下一代光互连的SiGe技术合作,应用方向包括可插拔光模块、NPO和CPO。
需要特别指出:
NPO不等于硅光渗透率必然达到100%。
博通的VCSEL方向就提醒我们,未来技术路线仍有多样性。
企业最终能否获益,取决于实际进入客户BOM的材料和器件,而不是是否贴上“硅光概念”标签。
第四层:先进封装、连接器和测试企业
这一层可能是最容易被市场低估的环节。
NPO需要高速高密度电连接器、光纤阵列、光连接器、冷板接口、封装材料以及自动测试装备。
Molex、Samtec、TE Connectivity等企业参与了相关连接技术和产业标准发展,国内立讯技术等企业也进入NPO生态合作体系。
但这类企业的价值,并不只是“卖一个连接器”。
当信号速率、连接密度和维护要求不断提高时,关键连接结构可能从普通零件升级为影响整个系统成败的核心组件。
对于封装和测试企业,同样如此。
真正具备量产价值的,是可复制的工艺窗口、稳定良率,以及经过验证的可靠性。
八、NPO会不会取代CPO?
这是当前投资讨论中最容易出现误判的地方。
有人认为,NPO只是CPO成熟之前的过渡方案。
也有人认为,NPO因为容易维护,所以未来会全面取代CPO。
我认为,两种说法都过于绝对。
从技术上讲,CPO通常拥有进一步缩短电互连路径的潜力。
但从商业上看,客户并不只购买最低功耗。
客户还要考虑供应商数量、封装测试成本、系统散热、故障维修和既有产业链。
因此,NPO完全有可能在部分市场成为长期架构,而不是短期替代品。
与此同时,随着CPO的封装良率、可维护设计和制造工艺不断成熟,它也可能在某些高带宽密度场景获得竞争优势。
更合理的判断是:
未来并不只有一种光互连路线。
短距离和成本敏感场景,铜仍有价值。
前面板光模块会继续服务大量Scale-out网络。
NPO适合那些需要更高密度、又重视可维护和独立供应链的应用。
CPO则可能在极高带宽密度与严格功耗要求的系统中扩大采用。
真正重要的不是争论谁最终消灭谁,而是判断不同应用场景的成本和性能边界。
九、展望2027—2030年:NPO将走向哪里?
从2026年的产业进展看,NPO已经不再只是论文中的概念。
产品展示、产业标准和客户联合验证正在同步推进。
但不同市场的商业化进展并不一致。
部分系统厂商已经发布采用NPO的整机平台,而大量独立供应商仍处于送样、认证或导入阶段。
未来几年,建议重点关注三个变化。
第一个变化:接口标准逐步收敛。
包括Open CPX、OIF NPO项目以及国内OPEN NPO等产业协作,都在推动连接器、光引擎尺寸、电接口、散热和管理规范的发展。
真正的多供应商互通,将影响客户采购意愿和商业规模。
第二个变化:竞争从单一器件转向系统协同。
客户评价的将不再只是光模块速率,而是ASIC、SerDes、光引擎、冷却结构和光纤布线组合起来之后的综合表现。
第三个变化:量产能力成为分水岭。
随着产品进入实际部署阶段,谁能稳定交付、降低单位比特成本、提高良率并保持低故障率,谁就更有可能持续获得客户订单。
需要强调,2027年及以后的规模化进度仍是预测,不同云厂商、计算平台与网络场景的选择可能出现明显差异。
小结:NPO真正改变的,是光电产业的竞争方式
回头看整个光通信产业的发展,可以发现一条清晰的主线。
最早,工程师努力提高光器件速度。
后来,行业不断提升光模块集成度,从400G走向800G、1.6T。
而今天,随着AI计算系统的带宽需求持续增长,问题已经不仅是光模块本身能跑多快。
还包括:
光模块应该放在哪里?
光源应该如何布局?
哪些信号处理功能保留在ASIC?
光引擎由谁负责制造、封装和测试?
出现故障之后应该如何维护?
这些问题正在把光模块产业、半导体先进封装产业和AI计算系统设计连接起来。
NPO的核心,不是简单地把光模块做小,也不是把CPO的封装难度降低一点。
它是在重新划分光、电、芯片和封装的系统边界。
这也是为什么NPO值得一级投资人关注。
因为当产业架构发生变化时,价值链的利润分配也可能随之变化。
传统光模块厂商可能获得新的产品市场,光芯片与半导体制造企业可能进入更高价值的集成环节,而高速连接器、先进封装及测试企业,也可能迎来新的增长机会。
但最终的赢家,不一定是产品名称最先进、技术发布最早的企业。
而是那些能够在功耗、性能、成本、良率、可靠性之间找到平衡,并真正实现规模交付的企业。
用一句话总结:
未来的高速互连,不是让所有电信号消失,而是尽量缩短那些不该长距离传输的高速电路径。
NPO,正是这场光电架构变革中,值得持续观察的一条重要路线。
——老虎说芯
主要参考资料
本文依据截至2026年10月公开的厂商资料、技术规范及产业披露撰写。厂商性能、量产及商业化表述均应结合原始口径理解。
免责声明:本文仅用于半导体技术科普与产业研究交流,不构成证券投资建议。
免责声明:本文采摘自“老虎说芯”,仅代表作者观点,如有侵权或异议请联系我们删除。
相关推荐
扎根本土深耕海外:金航标与萨科微的国际化布局
2026-11-07
20
2026报喜:金航标官网矩阵全面升级完成!
2026-11-07
16
张艺谋担任形象设计!首个仿生人形机器人主播正式发布(萨科微11月7日每日芯闻)
2026-11-07
31
11月17至18日!2026 APEC 工商领导人峰会将在深圳举办(萨科微11月6日芯闻)
2026-11-06
38
日本DDR5内存价格飞涨,128GB套装突破50万日元(萨科微11月5日每日芯闻)
2026-11-05
56


 粤公网安备44030002007346号